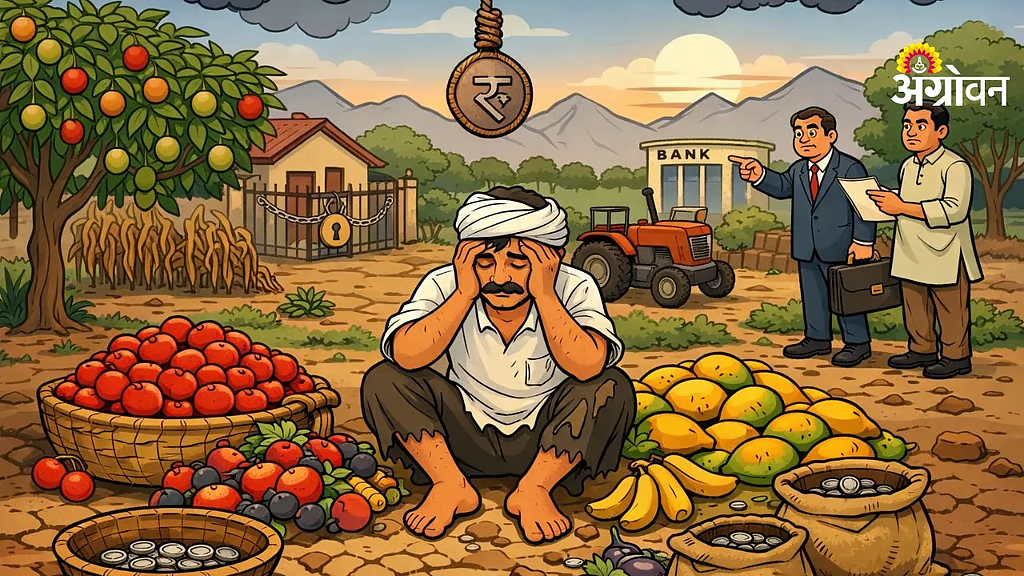
सध्या शेतकऱ्यांचे पतमानांकन करण्यासाठी वापरला जाणारा सिबिल स्कोअर त्यांच्यासाठी अन्यायकारक आहे. मुळात शेतकऱ्यांची तुलना उद्योगपती किंवा नोकरदारांशी करणेच चुकीच आहे. त्यामुळेच शेतकऱ्यांसाठी वेगळा ‘सिबिल स्कोअर’ करता येऊ शकतो का? यावर काही पर्याय आहेत का? याचाच घेतलेला हा आढावा.
बँका आपल्या सर्व ग्राहकासाठी सध्या एकच सिबिल स्कोअर वापरतात. ग्राहक हा नोकरदार असो, व्यावसायिक असो की शेतकरी, सर्वांसाठी एकाच पद्धतीने सिबिल स्कोअर (३०० ते ९०० दरम्यान) मोजला जातो.
‘सिबिल स्कोअर’ म्हणजे काय आणि त्याचे मापन कसे होते?
कोणतीही बँक कर्ज देण्यापूर्वी ग्राहकाची कर्ज फेडण्याची क्षमता आणि इतिहास तपासते, त्यालाच ‘क्रेडिट स्कोअर’ किंवा सर्वसामान्य भाषेत ‘सिबिल स्कोअर’ (CIBIL Score) म्हणतात.
- ‘सिबिल स्कोअर’ मापन : हा स्कोअर ३०० ते ९०० दरम्यान असतो. जर स्कोअर ७५० पेक्षा जास्त असेल तर तो चांगला मानला जातो आणि कर्ज सहज मिळते. जर तो ६०० पेक्षा कमी असेल तर कर्ज मिळण्यात अडचणी येतात.
‘सिबिल स्कोअर’मध्ये काय काय पाहिले जाते?
नव्या कर्जाची चौकशी (१० टक्के) : तुम्ही एकाच वेळी अनेक बँकांकडे कर्जासाठी अर्ज केला आहे का?
कर्ज फेडीचा इतिहास (३५ टक्के) : तुम्ही जुने हप्ते किंवा क्रेडिट कार्डचे बिल वेळेवर भरले आहे का?
कर्जाचे प्रमाण (३० टक्के) : तुमच्या उत्पन्नाच्या तुलनेत तुमच्यावर किती कर्ज आहे?
कर्जाचा कालावधी (१५ टक्के) : तुम्ही किती वर्षांपासून बँकिंग व्यवहार करत आहात?
कर्जाचे प्रकार (१० टक्के) : तुमच्याकडे सुरक्षित (उदा. गृहकर्ज/सोने कर्ज) आणि असुरक्षित (उदा. वैयक्तिक कर्ज) अशा दोन्ही प्रकारची कर्जे आहेत का?